Domain 1a-gasstrahler.de kaufen?
Wir ziehen mit dem Projekt
1a-gasstrahler.de um.
Sind Sie am Kauf der Domain
1a-gasstrahler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-gasstrahler.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
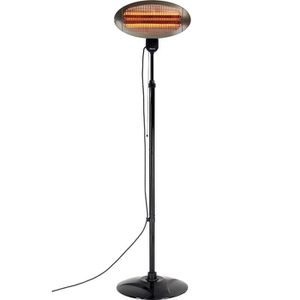
Bartscher Heizstrahler 2000D, outdoor, Infrarotstrahler, 2000 WattInfrarot-Standheizstrahler mit höhenverstellbarem Fuß und effizienter Quarz-Heizröhre Drei wählbare Heizstufen - 650W, 1300W, 2000W Spritzwassergeschützt (IPX4) - für den Innen- und Außenbereich geeignet Höhenverstellbar im Bereich von 1,8 - 2,1m und 45° neigbar Flexibel aufstellbar dank extra langem 7m Netzkabel Produktmaße 55 x 50 x 18 cm (BxHxT) Merkmale: Betriebsart: elektrisch Ausführung: Infrarot Einsatzbereich: indoor, outdoor Leistung: 2000 Watt Anwendungsbereich: Terrasse Montageart: Standgerät79,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
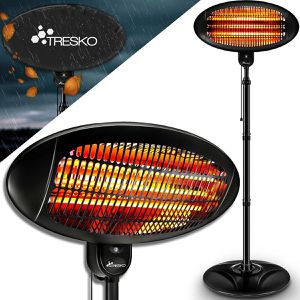
Tresko Heizstrahler THSL-004, outdoor, Infrarotstrahler, 2000 WattInfrarot-Standheizstrahler mit Instant-Heat-Verfahren für Erwärmung in Sekunden Drei wählbare Heizstufen (650W, 1300W, 2000W) - steuerbar per Zugschalter am Gerät Spritzwassergeschützt (IP34) - für den Innen- und Außenbereich geeignet Höhenverstellbarer Standfuß im Bereich 130 - 210 cm, Heizkopf um 45° neigbar Kippschutz-Funktion unterbricht Stromzufuhr bei zu starker Neigung Schwarzes Gehäuse aus korrosionsbeständigem und extrem langlebigem Metall Schutzgitter aus Edelstahl und sicherer Stand dank 50 cm Standfußdurchmesser Enthält Schutzcover, 1,85m Netzkabel, Stativ und Bedienungsanleitung Produktmaße mit Stativ 50 x 210 x 50 cm (BxHxT) Merkmale: Betriebsart: elektrisch Ausführung: Infrarot Einsatzbereich: indoor, outdoor Leistung: 2000 Watt Anwendungsbereich: Bad, Terrasse Montageart: Standgerät64,40 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
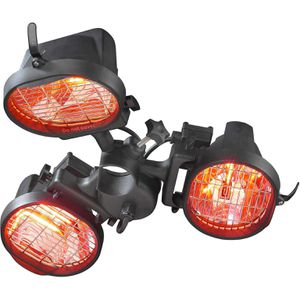
Eurom Heizstrahler 333329, Sonnenschirmheizung, outdoor, Infrarotstrahler, 1500 WattInfrarot-Heizstrahler zur Montage mittels Einhängen am Rohr eines Sonnenschirms Mit drei Halogen-Wärmelampen (je 500W), die gleichzeitig geschaltet werden Spritzwassergeschützt (IP23) - ideal für Terrassen, Partyzelte & überdachte Außenbereiche Erwärmt bis zu 10 - 15 m² im geschützten Außenbereich Schwarzes Gehäuse aus robustem Metall, Lampeln einzeln arretierbar Geeignet für Schirmstock-Durchmesser von 3,6 - 4,8 cm Enthält 1,85m Netzkabel, Montagematerial und Anleitung Produktmaße 55 x 13 x 55 cm (BxHxT), Gewicht 3,2 kg Merkmale: Betriebsart: elektrisch Ausführung: Infrarot Einsatzbereich: outdoor Leistung: 1500 Watt Anwendungsbereich: Terrasse Montageart: Deckenheizer64,15 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
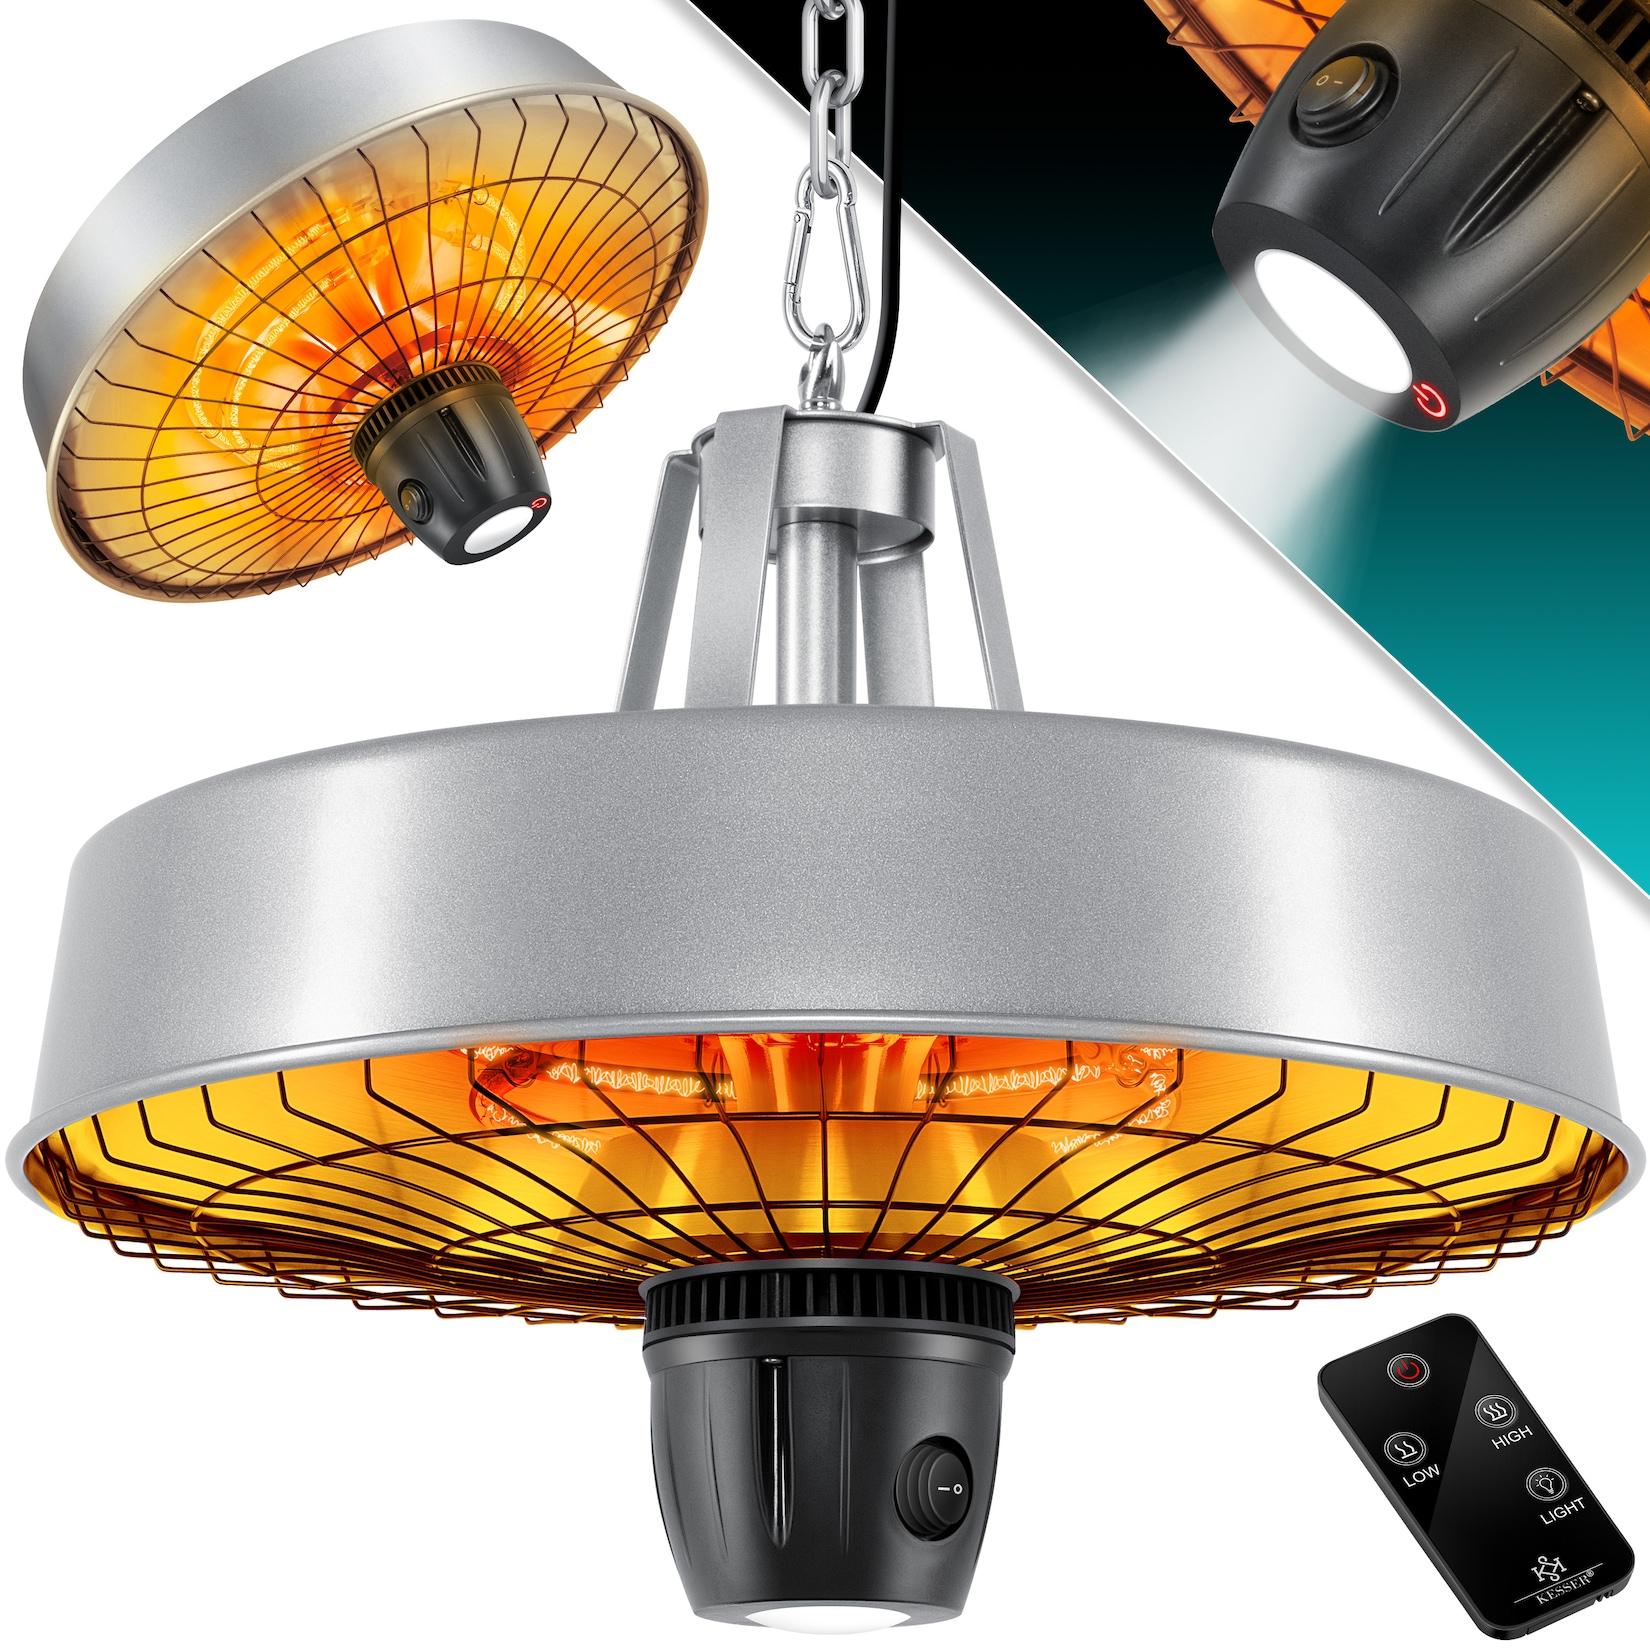
KESSER® Deckenheizstrahler Heizpilz Infrarot-Heizstrahler 2500W Terrassenstrahler mit Fernbedienung Quarzstrahler LED Licht Decke Infrarotstrahler mit Kette + Karabinerhaken Carbon-HeizelementKESSER Deckenheizstrahler 2500W mit Fernbedienung, 3 Heizstufen für wohlige Wärme, Spritwassergeschützt, robuster Aluminiumschirm, geruchs-, rauch- und lautstärkefrei heizen, mit LED-Funktion KESSER - Wärmer und BESSER durch den Winter! Aus dem Hause K144,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mauk Terrassenstrahler, InfrarotstrahlerDer Terrassenstrahler/Infrarotstrahler eignet sich für den Einsatz im Innen- und Außenbereich. Wenn Sie den kühleren Abend gemütlich auf der Terrasse oder im Wintergarten verbringen möchten, bringt der Terrassenstrahler die benötigte Wärme auch an kälteren65,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bartscher Heizstrahler 2000D, outdoor, Infrarotstrahler, 2000 WattInfrarot-Standheizstrahler mit höhenverstellbarem Fuß und effizienter Quarz-Heizröhre Drei wählbare Heizstufen - 650W, 1300W, 2000W Spritzwassergeschützt (IPX4) - für den Innen- und Außenbereich geeignet Höhenverstellbar im Bereich von 1,8 - 2,1m und 45° neigbar Flexibel aufstellbar dank extra langem 7m Netzkabel Produktmaße 55 x 50 x 18 cm (BxHxT) Merkmale: Betriebsart: elektrisch Ausführung: Infrarot Einsatzbereich: indoor, outdoor Leistung: 2000 Watt Anwendungsbereich: Terrasse Montageart: Standgerät79,88 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Tresko Heizstrahler THSL-004, outdoor, Infrarotstrahler, 2000 WattInfrarot-Standheizstrahler mit Instant-Heat-Verfahren für Erwärmung in Sekunden Drei wählbare Heizstufen (650W, 1300W, 2000W) - steuerbar per Zugschalter am Gerät Spritzwassergeschützt (IP34) - für den Innen- und Außenbereich geeignet Höhenverstellbarer Standfuß im Bereich 130 - 210 cm, Heizkopf um 45° neigbar Kippschutz-Funktion unterbricht Stromzufuhr bei zu starker Neigung Schwarzes Gehäuse aus korrosionsbeständigem und extrem langlebigem Metall Schutzgitter aus Edelstahl und sicherer Stand dank 50 cm Standfußdurchmesser Enthält Schutzcover, 1,85m Netzkabel, Stativ und Bedienungsanleitung Produktmaße mit Stativ 50 x 210 x 50 cm (BxHxT) Merkmale: Betriebsart: elektrisch Ausführung: Infrarot Einsatzbereich: indoor, outdoor Leistung: 2000 Watt Anwendungsbereich: Bad, Terrasse Montageart: Standgerät64,40 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Eurom Heizstrahler 333329, Sonnenschirmheizung, outdoor, Infrarotstrahler, 1500 WattInfrarot-Heizstrahler zur Montage mittels Einhängen am Rohr eines Sonnenschirms Mit drei Halogen-Wärmelampen (je 500W), die gleichzeitig geschaltet werden Spritzwassergeschützt (IP23) - ideal für Terrassen, Partyzelte & überdachte Außenbereiche Erwärmt bis zu 10 - 15 m² im geschützten Außenbereich Schwarzes Gehäuse aus robustem Metall, Lampeln einzeln arretierbar Geeignet für Schirmstock-Durchmesser von 3,6 - 4,8 cm Enthält 1,85m Netzkabel, Montagematerial und Anleitung Produktmaße 55 x 13 x 55 cm (BxHxT), Gewicht 3,2 kg Merkmale: Betriebsart: elektrisch Ausführung: Infrarot Einsatzbereich: outdoor Leistung: 1500 Watt Anwendungsbereich: Terrasse Montageart: Deckenheizer64,15 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spruth, Johannes: Ratgeber HeizungRatgeber Heizung , Viel sparen mit der richtigen Heizung: Jedes Haus benötigt Wärme und Warmwasser - und es gibt eine Vielzahl an Möglichkeiten, diese zu erzeugen. Der Ratgeber stellt die unterschiedlichen Anlagetechniken vor, zeigt Vor- und Nachteile auf und nennt die Investitionskosten. Und er erläutert Nutzungskonzepte für Neubauten und Bestandsimmobilien. Denn immer strengere gesetzliche Vorgaben zwingen zum Handeln: So wird die neue CO2-Abgabe die Nutzung von Gas und Heizöl deutlich verteuern. Alle wichtigen Anlagetechniken einfach und verständlich erläutert. Was ist wirtschaftlich, umweltfreundlich und spart Energie? Beispielrechnungen helfen bei der Entscheidung. Gemeinsam geht's besser: wie sich Anlagentechniken koppeln lassen. Welche Anlage passt zu meinem Haus? Praktische Checklisten helfen. Alle Fördermöglichkeiten durch Bund, Land und Kommune nutzen. Mit dem neuen Gebäudeenergiegesetz : welche Anforderungen jetzt gelten Fundiertes Know-how aus der Praxis, Wissen aus der Beratung der Verbraucherzentrale. , Lüfterkupplungen > Motorkühlung , Auflage: 5. Auflage, Erscheinungsjahr: 20230502, Produktform: Kartoniert, Autoren: Spruth, Johannes, Edition: REV, Auflage: 23005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Solaranlage; Umweltfreundlichkeit; Gastherme; Ölheizung; Anlagentechnik; erneuerbare Energien; Finanzierung; Energieeinsparung; Wärmepumpe; Gebäudeenergiegesetz (GEG); Fördermöglichkeiten; Blockheizkraftwerk, Fachschema: Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Ausbau~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Liechtenstein~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Renovierung~Schweiz~Umwelt / Schutz, Umweltschutz, Fachkategorie: Grundeigentum und Immobilien~Energieeffizienz~technischer Umweltschutz~Hausrenovierung und -ausbau, Region: Österreich~Deutschland~Schweiz~Liechtenstein, Sprache: Deutsch, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grüne Architektur und grünes Design, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 220, Breite: 165, Höhe: 17, Gewicht: 432, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2889486 2827562 2314657, Vorgänger EAN: 9783863361747 9783863361679 9783863361235 9783863360917, Ähnliches Produkt: 9783863361815 9783863361822, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35361624,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Deckenheizstrahler Heizpilz Infrarot-Heizstrahler 2500W Terrassenstrahler mit Fernbedienung Quarzstrahler LED Licht Decke Infrarotstrahler mit Kette + Karabinerhaken Carbon-HeizelementKESSER Deckenheizstrahler 2500W mit Fernbedienung, 3 Heizstufen für wohlige Wärme, Spritwassergeschützt, robuster Aluminiumschirm, geruchs-, rauch- und lautstärkefrei heizen, mit LED-Funktion KESSER - Wärmer und BESSER durch den Winter! Aus dem Hause K144,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.